رازهای مدیریت هزینه در شرایط تورمی؛ چگونه با حقوق ثابت، پسانداز کنیم؟
توهم گرانی یا واقعیت تغییر سبک زندگی؟
هر ماه که به تقویم نگاه میکنید، حقوقتان همان عدد تکراری است، اما قیمت مرغ، برنج، اجارهخانه و حتی قسط اینترنت، یک عدد جدید و بزرگتر شده است. در شرایطی که نرخ تورم سالانه در ایران از مرز ۴۰ درصد عبور کرده، دیگر «مدیریت هزینه» یک انتخاب نیست؛ یک مهارت بقا است.
اما خبر خوب این است که برخلاف تصور عموم، پسانداز در تورم، بهمعنای محرومیت نیست؛ بهمعنای هوشمندی در انتخاب است. در این مقاله، بهجای تکرار کلیشههای «قورباغه را قورت بده» و «خرجهای غیرضروری را حذف کن»، سراغ ۶ استراتژی خلاقانه و مدرن میرویم که شاید کمتر کسی تا به حال با این زاویه به آنها نگاه کرده باشد.
۱. روش بودجهبندی معکوس (Reverse Budgeting): اول خودت را پرداخت کن
بیشتر مردم وقتی حقوق میگیرند، اول همه قبوض و خریدها را انجام میدهند و اگر چیزی ماند، پسانداز میکنند. این بزرگترین اشتباه مالی است.
روش معکوس یعنی لحظهای که پول به حسابتان واریز شد، بلافاصله ۱۰ تا ۱۵ درصد از آن را (هرچقدر که شده) به حساب پسانداز یا سرمایهگذاری واریز کنید. بقیه پول، بودجه واقعی شما برای خرج کردن است.
نکته خلاقانه: این مبلغ را «حقوق واقعی» خود در نظر بگیرید. با این ترفند، مغز شما خودش را با مبلغ کمتر تطبیق میدهد و فشار مضاعفی برای مدیریت باقیمانده احساس نمیکنید، چون اصل پسانداز را از دسترس خارج کردهاید.
۲. تکنیک «صندوقهای خرج» (Sinking Funds)؛ جایگزین مدرن پاکتهای نقدی
روش قدیمی «پاکتگذاری» (که پول نقد را برای هر بخش جدا میکردیم) در دنیای دیجیتال امروز جواب نمیدهد، اما نسخه ارتقاءیافتهاش یعنی صندوقهای خرج، معجزه میکند.
شما نیازهای سالانهتان را پیشبینی کنید؛ مثلاً:
-
هزینه تعمیرات خودرو (سالانه ۱۰ میلیون)
-
خرید لباس زمستانی (سالانه ۸ میلیون)
-
هزینه تحصیل یا کتاب (سالانه ۵ میلیون)
حالا این مبالغ را تقسیم بر ۱۲ کنید و هر ماه، بهمحض دریافت حقوق، این مبلغ را در یک حساب جداگانه (یا حتی یک کیف پول دیجیتال مجزا) کنار بگذارید. وقتی زمستان میرسد، خبری از شوک قیمت لباس نیست، چون پولش را ماهها قبل ذخیره کردهاید.
۳. قانون «۳۰ روز تاخیر» برای خریدهای غیرضروری؛ طلای ناب کنترل وسوسه
در عصر تبلیغات شبکههای اجتماعی، خریدهای آنی و احساسی بزرگترین دشمن بودجه هستند. هر بار که وسیلهای غیر از خوراک و مسکن دیدید و قلبتان برای خرید آن تپید، آن را در لیست «آرزوها» بنویسید و ۳۰ روز به آن فرصت دهید.
آمارها نشان میدهد پس از گذشت ۳۰ روز، ۸۰ درصد از این نیازها کاذب از آب درمیآیند و شما نهتنها پولتان را پسانداز کردهاید، بلکه از شر حس پشیمانی بعد از خرید هم رها شدهاید. این یک بازی روانشناختی برای فریب مغز هیجانی شماست.
۴. شکار هزینههای پنهان (خونبهای اشتراکها)
آیا میدانید بسیاری از ما به طور میانگین ماهانه ۳ تا ۵ میلیون تومان صرف اشتراکهایی میکنیم که حتی استفاده نمیکنیم؟ اشتراک شبکه نمایش خانگی، اپلیکیشنهای موسیقی، سرویس�های ذخیرهسازی ابری، و حتی اشتراکهای آزمایشی که فراموش کردهایم لغو کنیم.
راهکار خلاقانه: یک روز در ماه (مثلاً اول هر ماه) را به عنوان «روز حسابرسی اشتراکها» در تقویم خود علامتگذاری کنید. لیست تمام تراکنشهای بانکی خود را مرور کنید و هر اشتراک فعال اما غیرمفیدی را یکباره لغو کنید. این کار بهتنهایی میتواند سالانه میلیونها تومان برایتان صرفهجویی کند.
۵. سرمایهگذاری روی «دانش» به جای «اشیاء»
در تورم، ارزش پول نقد هر روز کمتر میشود، اما ارزش مهارت و دانش هر روز بیشتر میشود. بهجای خریدن یک گوشی جدید یا لباس برند، پول خود را صرف شرکت در یک دوره تخصصی، خرید کتابهای مرجع یا یادگیری یک زبان جدید کنید.
این نوع هزینهکرد، در حقیقت یک «سپرده ضدتورمی» است. چون با افزایش مهارتهایتان، توانایی شما برای درآمدزایی بیشتر میشود و در بلندمدت، هزینههای جاری شما را بیمعنا میکند.
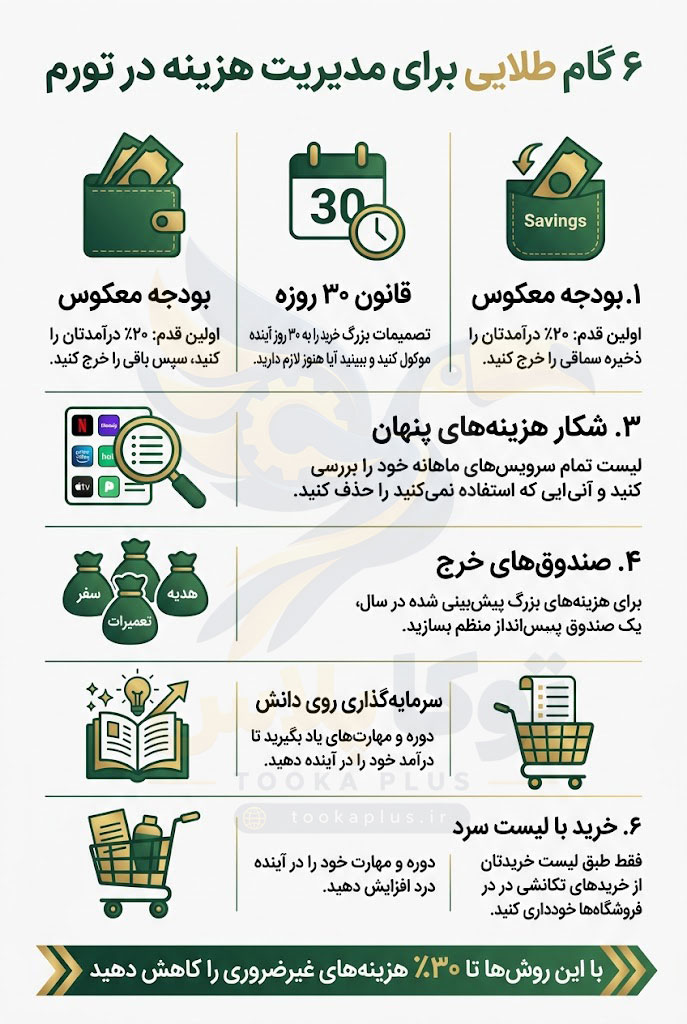
۶. تکنیک «خرید هوشمند با لیست سرد»
هیچوقت با شکم گرسنه یا ذهن خسته به خرید نروید (چه حضوری و چه آنلاین). همیشه یک لیست از پیشتعیینشده همراه داشته باشید که دقیقاً مشخص کنید چه میخواهید و چه نمیخواهید.
یک ترفند طلایی: لیست خرید خود را به دو بخش تقسیم کنید:
-
بخش قرمز (ضروری مطلق): کالاهایی که اگر نخرید، زندگی روزمرهتان مختل میشود.
-
بخش آبی (مکمل): کالاهایی که خوشآیند هستند اما ضرورتی ندارند.
فقط و فقط بخش قرمز را بدون چونوچرا بخرید و برای بخش آبی، حتماً منتظر تخفیفهای واقعی (نه کاذب) بمانید.
جدول جمعبندی: ۶ استراتژی طلایی مدیریت هزینه در تورم
| ردیف | استراتژی | خلاصه اجرا | تأثیر بر پسانداز |
|---|---|---|---|
| ۱ | بودجهبندی معکوس | ۱۵٪ حقوق را اول ماه جدا کنید | بسیار بالا |
| ۲ | صندوقهای خرج (Sinking Funds) | پیشبینی هزینههای سالانه و تقسیم بر ۱۲ | بالا |
| ۳ | قانون ۳۰ روز تاخیر | خرید احساسی را یک ماه به تعویق بیندازید | متوسط تا بالا |
| ۴ | شکار هزینههای پنهان | لغو اشتراکهای بلااستفاده | متوسط |
| ۵ | سرمایهگذاری روی دانش | جایگزینی خرید اشیاء با خرید دوره/کتاب | بلندمدت و بسیار بالا |
| ۶ | خرید با لیست سرد | خرید فقط بر اساس لیست ضروریات | متوسط |
سخن پایانی؛ از قربانی تورم تا استاد تورم
واقعیت این است که تا وقتی تورم وجود دارد، نمیتوانیم جلوی افزایش قیمتها را بگیریم، اما میتوانیم رفتار مالی خود را تغییر دهیم. مدیریت هزینه، یعنی مدیریت انتخابها. وقتی شما انتخاب میکنید که خرجهایتان را هوشمندانه کنید، در واقع دارید به تورم میگویید: «تو هر چقدر هم که بلند شوی، من روی زمین نمیمیرم؛ من بال میرویم».
از همین امشب، یکی از این ۶ استراتژی را انتخاب کنید و آن را عملی کنید. نه برای اینکه ثروتمند شوید، بلکه برای اینکه آرامش مالی را به زندگیتان برگردانید.